Kleine Firmen bekommen nur schwer Geld von der Bank
Doanh nghiệp nhỏ chật vật vay vốn
Bài đọc được chuyển ngữ và đơn giản hóa để học tiếng Đức. Nội dung gốc thuộc Tia Sang - Nen Tang Kien Tao.
Bôi đen một từ hoặc cụm từ để tra nghĩa, dịch, highlight hoặc thêm ghi chú.
Tiến độ đọc bài
Đoạn 1/25
Đọc tiếng Đức trước. Khi cần, mở bản dịch ngay dưới từng đoạn.
Bản dịch tiếng Việt
Doanh nghiệp nhỏ và vừa đóng góp hơn 40% GDP và tạo ra hơn 60% việc làm. Nhưng nhóm này chỉ tiếp cận được khoảng 20% dư nợ tín dụng.
Bản dịch tiếng Việt
Bản dịch tiếng Việt
Tuần trước, tôi nghe câu chuyện của chị Trần Ngọc Anh, chủ một công ty logistics. Chị muốn mở thêm chi nhánh mới. Nhưng trước đó, chị phải chi 1 tỷ đồng để mua bản quyền phần mềm cho toàn bộ máy tính. Đây không phải khoản đầu tư để tăng doanh thu, mà là chi phí bắt buộc để hoạt động hợp pháp.
Bản dịch tiếng Việt
Nhưng ngân hàng từ chối cho vay. Họ nói phải ưu tiên vốn cho các dự án lớn trước.
Bản dịch tiếng Việt
Với doanh nghiệp nhỏ và vừa, chi phí bản quyền không hề nhỏ. Một quán Internet 50 máy cần khoảng 250 triệu đồng chỉ riêng tiền mua Windows bản quyền. Anh Hoàng Minh Đạt, chuyên gia IT về phần mềm cho doanh nghiệp nhỏ và vừa, cho biết cả nước hiện có khoảng 12.000 quán game và Internet với khoảng 600.000 máy tính.
Bản dịch tiếng Việt
Dù vậy, chi phí cho phần mềm nền tảng như Windows hiếm khi được tính vào giá dịch vụ. Phần mềm tạo ra giá trị cho hoạt động kinh doanh, nhưng ngân hàng lại rất khó chấp nhận nó làm tài sản đảm bảo để cho vay.
Bản dịch tiếng Việt
Việc xoay vốn cho những khoản đầu tư thiết yếu như vậy không hề dễ dàng. Đây không phải chuyện riêng của một vài công ty, mà là tình cảnh chung của khối doanh nghiệp nhỏ và vừa - nhóm tạo ra nhiều việc làm nhất nhưng lại khó tiếp cận tín dụng nhất.
Bản dịch tiếng Việt
Sách Trắng doanh nghiệp Việt Nam 2025 cho thấy doanh nghiệp nhỏ và vừa chiếm hơn 98% tổng số doanh nghiệp, đóng góp khoảng 40-45% GDP và sử dụng hơn 60% lao động. Nhưng nhóm này chỉ tiếp cận được khoảng 20% tổng dư nợ.
Bản dịch tiếng Việt
Vấn đề không phải nền kinh tế thiếu vốn tín dụng. Trong 6 tháng đầu năm 2026, tín dụng toàn hệ thống tăng thêm khoảng 1,4 triệu tỷ đồng, đưa tổng dư nợ vượt 20 triệu tỷ đồng. Tín dụng tăng nhanh hơn huy động từ khách hàng. Trong khi đó, nhiều dự án lớn cùng lúc cần vốn trung và dài hạn, nên dư địa dành cho doanh nghiệp nhỏ và vừa không còn nhiều.
Bản dịch tiếng Việt

Bản dịch tiếng Việt
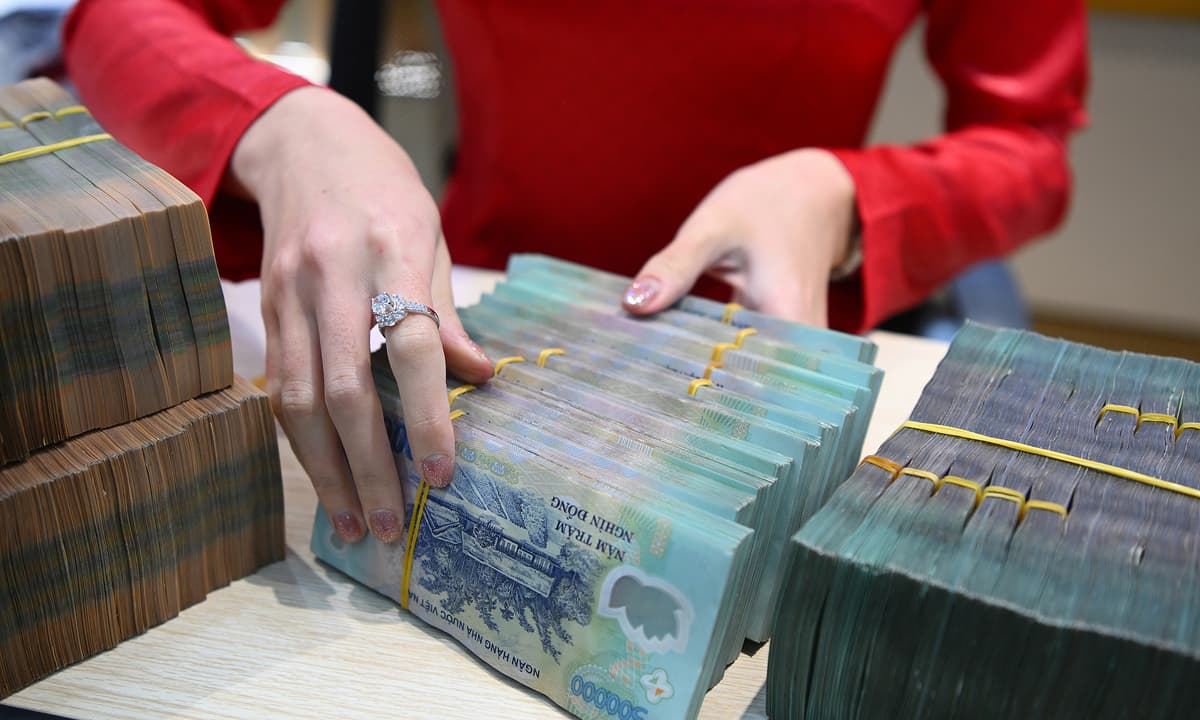
Illustrationsfoto: Giang Huy, Huu Danh
Bản dịch tiếng Việt
Một bên là khoản vay lớn cho khách hàng có tài sản, báo cáo tài chính đầy đủ và dòng tiền rõ ràng. Bên kia là hàng trăm khoản vay nhỏ với chi phí thẩm định cao hơn. Ngân hàng thường chọn khoản lớn cho doanh nghiệp lớn.
Bản dịch tiếng Việt
Đây cũng là giới hạn của hệ thống ngân hàng. Ông Nguyễn Thanh Tùng, Chủ tịch Vietcombank, cho biết các ngân hàng thương mại đang đối mặt với 5 khó khăn lớn: phải đảm bảo đủ vốn để cho vay; lệch kỳ hạn giữa vốn huy động ngắn hạn và nhu cầu vay trung, dài hạn của doanh nghiệp; chi phí vốn ngày càng cao; phải kiểm soát rủi ro tỷ giá và ngoại hối; và vướng mắc về tài sản đảm bảo, nhất là khi quy hoạch thay đổi khiến giá trị tài sản sụt giảm.
Bản dịch tiếng Việt
Thống đốc Ngân hàng Nhà nước, ông Phạm Đức An, cũng cho rằng vướng mắc lớn nhất nằm ở cơ cấu nguồn vốn. Khoảng 80% tiền gửi hiện nay là ngắn hạn, trong khi doanh nghiệp chủ yếu cần vốn trung và dài hạn. Vì vậy, ngân hàng phải cùng lúc đạt hai mục tiêu: bơm vốn cho tăng trưởng nhưng vẫn giữ an toàn hệ thống.
Bản dịch tiếng Việt
Ông nói: “Ngân hàng Nhà nước phải rất chật vật điều hành chính sách lãi suất, vì nhu cầu vốn rất lớn trong khi tiền trong nền kinh tế lại khan hiếm. Chúng tôi tập trung cho tăng trưởng kinh tế và tín dụng. Khi thiếu tiền, lãi suất tất yếu tăng. Lãi huy động cao thì lãi vay cũng cao, và doanh nghiệp sản xuất chịu tác động trực tiếp.”
Bản dịch tiếng Việt
Nhìn từ phía doanh nghiệp nhỏ, họ không vay được vốn. Nhìn từ phía ngân hàng, dư địa để mở rộng cho vay cũng không nhiều. Cả hai cùng gặp một nút thắt: cấu trúc hệ thống tài chính khiến thị trường vốn chưa thể san sẻ gánh nặng với ngân hàng.
Bản dịch tiếng Việt
Doanh nghiệp nhỏ vì thế chịu thiệt đầu tiên. Không vay được, họ phải hoãn đầu tư, thu hẹp kế hoạch mở rộng hoặc tìm nguồn vốn đắt đỏ hơn. Trường hợp của chị Trần Ngọc Anh không phải để làm dự án mạo hiểm, chị chỉ cần tiền mua phần mềm hợp pháp để đáp ứng quy định trước khi mở rộng.
Bản dịch tiếng Việt
Sức sống và rút lui khỏi thị trường
Bản dịch tiếng Việt
Kết quả ra sao? Khảo sát PCI 2025 của VCCI cho thấy 21% doanh nghiệp coi tiếp cận tài chính là rào cản lớn nhất. Có 8,2% không vay được hoặc bỏ luôn ý định vay ngay từ đầu. Và 18% chỉ vay được một phần so với nhu cầu.
Bản dịch tiếng Việt
Rào cản lớn nhất là tài sản đảm bảo. Khoảng 75% doanh nghiệp cho biết ngân hàng yêu cầu phải có đảm bảo. Trên thực tế, 93,5% khoản vay đều có tài sản đảm bảo.
Bản dịch tiếng Việt
Trong 6 tháng đầu năm 2026, cả nước có 169.800 doanh nghiệp thành lập mới và quay lại hoạt động, tăng 11,2% so với cùng kỳ năm trước. Khảo sát của cơ quan thống kê cũng cho thấy 36,3% doanh nghiệp ngành chế biến, chế tạo đánh giá tình hình kinh doanh quý II tốt hơn quý I, và 39,4% kỳ vọng quý III sẽ còn khởi sắc hơn.
Bản dịch tiếng Việt
Ở chiều ngược lại, 151.100 doanh nghiệp rút khỏi thị trường, tăng 18,8%, tương đương gần 25.200 doanh nghiệp mỗi tháng.
Bản dịch tiếng Việt
Số doanh nghiệp rút lui vì thế tăng nhanh hơn số gia nhập và tái gia nhập. Tinh thần khởi nghiệp ở Việt Nam rất mạnh, nhưng sức chống chịu của doanh nghiệp lại bộc lộ nhiều hạn chế.
Bản dịch tiếng Việt
Khi dòng tiền yếu đi, chi phí tuân thủ tăng lên và vốn vay khó tiếp cận, chỉ một cú sốc nhỏ cũng có thể khiến doanh nghiệp gục ngã. Nhiều người bước vào thị trường với kỳ vọng lớn, nhưng rồi phải rời đi vì không vượt qua được giai đoạn đầu chưa có lợi nhuận.
Bản dịch tiếng Việt
Vì vậy, vốn không chỉ để mua máy móc hay mở nhà xưởng. Với nhiều doanh nghiệp, đó còn là nguồn lực để tồn tại và hoạt động đúng luật.